假设你在一个币的币种页上看到,「完全稀释市值」那一栏的数字,是「市值」那一栏的 4 倍。价格只有一个,币也还是那个币,两个数怎么会差出这么多?
差距全在供应量上。4 倍意味着现在流通的币只占最大供应量的四分之一,另外四分之三还没进入市场。它们什么时候进来、一次进来多少、进到谁的手里,都写在项目的解锁时间表上。看到倍数,下一步就是去找这张表。
FDV 是流通市值的几倍,代表还有多少币没放出来
FDV 和流通市值乘的是同一个价格,所以两者的比,正好等于最大供应量和流通量的比。
- 流通市值 = 价格 × 流通量
- 完全稀释估值(FDV)= 价格 × 最大供应量
- FDV ÷ 流通市值 = 最大供应量 ÷ 流通量
- 已流通占比 = 流通量 ÷ 最大供应量 = 1 ÷ 倍数
用一组示例数字算一遍,数字都是假设,不对应任何真实项目。某个币价格 0.8 美元,最大供应量 12 亿枚,目前流通 3 亿枚。
- 流通市值 = 0.8 美元 × 3 亿枚 = 2.4 亿美元
- FDV = 0.8 美元 × 12 亿枚 = 9.6 亿美元
- 倍数 = 9.6 亿 ÷ 2.4 亿 = 4
- 已流通占比 = 3 亿 ÷ 12 亿 = 25%,还没放出来的是 12 亿 − 3 亿 = 9 亿枚
这两个数各自的含义,空气币检查清单讲代币分配的那一节已经说清楚了。想换成自己查到的数字试试,可以用市值与 FDV 对照器。
有一处要先核对。有的页面用最大供应量算 FDV,有的用总供应量,两个网站给出的倍数对不上时,先看它们乘的是哪个数,别急着下判断。
还要留意倍数是哪一天的。每解锁一次,流通量就变一次,倍数也跟着变。你今天看到 4 倍,半年后再看可能只剩 2 倍多,这中间价格没动,变的只是分母。所以别人截图里说某个币倍数多高,先问一句那是什么时候的数。
反过来,倍数接近 1 也不代表供应从此不变。有的币没有最大供应量,靠持续增发给验证者发奖励,这种情况下 FDV 本身就算不出来,币种页上那一栏要么空着,要么是按某个假设填的。看到倍数很小,先确认它是不是真的全放完了,还是根本没有上限。
倍数只告诉你还剩多少,不告诉你什么时候放。那 9 亿枚如果分十年慢慢释放,每个月的新增并不多;如果一年后集中放出一大块,那一天前后就是另一回事。所以记住 4 倍还不够,要接着往下看时间表。
悬崖式解锁和线性解锁有什么区别
解锁时间表里最常见的是两种形状。
悬崖式解锁,是在锁定期里一枚也不放,到期那天一次放出一大块,英文叫 cliff,像走到崖边一步跨过去。线性解锁,是按固定节奏均匀地放,可以按月、按天,甚至按秒。实际项目常把两种拼在一起,先锁一年,到期放一块,之后按月线性释放。
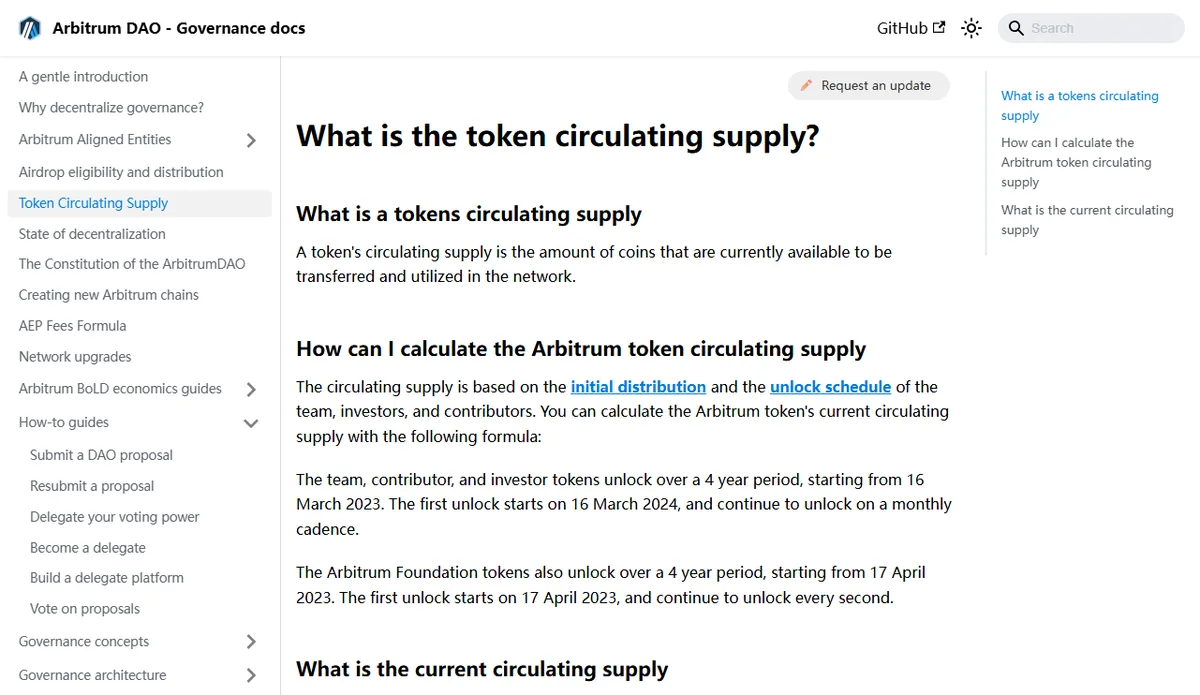
拿一份公开的真实文档看看。Arbitrum 基金会的治理文档里有一页专门讲流通供应量,写明团队、贡献者和投资者的代币从 2023 年 3 月 16 日起分 4 年解锁,第一次解锁在 2024 年 3 月 16 日,之后按月释放;基金会自己的那一份从 2023 年 4 月 17 日起同样分 4 年,当天就开始解锁,而且是每一秒都在释放。同一个项目里,一份先锁一年再按月放,一份从头到尾平滑地放。这里只拿它当读文档的例子,不评价这个币。
依据Arbitrum DAO 治理文档 What is the token circulating supply?(编辑部核对于 2026 年 10 月,页面内容以对方当期显示为准)
两种形状给市场的压力不一样。线性释放每天都有新币进场,压力持续而平缓,市场有时间消化。悬崖式把压力堆在同一天,到期那天新增的流通量可能占到原来的几成。
细看起来,按月线性其实是一连串小台阶,每个月固定某一天放一次,只是每一级都不高。按秒释放才是真正平滑的一条斜线。读时间表时,把每一份的起点、锁定期、释放频率、持续时长这四样抄下来,形状就画得出来了。起点常写作代币生成事件,英文缩写 TGE,也就是这个币第一次被铸出来的那一天,后面的月数大多从这里往后数。
接着用上面的示例项目,补一张假设的分配表。
| 份额 | 占总量 | 数量 | 解锁规则(假设) | 第 12 个月末已流通 |
|---|---|---|---|---|
| 空投与初始流动性 | 16% | 1.92 亿 | 上线即全部流通 | 1.92 亿 |
| 生态基金 | 36% | 4.32 亿 | 上线起 48 个月按月线性,每月 0.09 亿 | 1.08 亿 |
| 团队 | 22% | 2.64 亿 | 锁 12 个月,到期放 25%,其余 36 个月按月放 | 0 |
| 早期投资者 | 16% | 1.92 亿 | 和团队相同 | 0 |
| 国库 | 10% | 1.2 亿 | 没有固定时间表,动用要经治理投票 | 0 |
五份合计 12 亿枚。第 12 个月末已流通 1.92 亿 + 1.08 亿 = 3 亿,正好对上前面那个 25%。
第 13 个月,团队和投资者的锁定期同时到期。
- 团队一次放出 2.64 亿 × 25% = 0.66 亿
- 投资者一次放出 1.92 亿 × 25% = 0.48 亿
- 生态基金照常放出 0.09 亿
- 当月新增 0.66 亿 + 0.48 亿 + 0.09 亿 = 1.23 亿,流通量从 3 亿变成 4.23 亿,一个月里多出 1.23 ÷ 3 = 41%
按 0.8 美元算,这 1.23 亿枚值 0.984 亿美元,要有新的买盘来接。FDV 不变,还是 9.6 亿美元;价格不变的话,流通市值变成 0.8 × 4.23 亿 = 3.384 亿美元,倍数从 4 降到 9.6 ÷ 3.384,约 2.84。
此后每个月,团队放 (2.64 亿 − 0.66 亿) ÷ 36 = 0.055 亿,投资者放 (1.92 亿 − 0.48 亿) ÷ 36 = 0.04 亿,加上生态基金的 0.09 亿,合计 0.185 亿,相对 4.23 亿的流通量约 4.4%。
同样是还有四分之三没放出来,剩下的是一年后一次涌出四成,还是几年里每月添一点,对价格的压力完全不同。倍数看不出这个差别,时间表看得出。
代币解锁时,为什么要重点看团队和投资者的份额
数量之外,更要看这批币落到谁手里。拿到币的成本不同,卖出的动机就不同。
- 团队和早期投资者。成本往往远低于上市后的价格,到期就有现成的利润可以兑现。这一类份额的悬崖到期日,最值得在日历上标出来。
- 生态基金和基金会。一般用来奖励开发者、补贴用户、和别的项目合作,释放出来不等于马上卖,但会通过各种奖励一点点流到市场上。
- 空投与初始流动性。上线时就已经在流通,它带来的卖压多半发生在早期,后面的时间表里通常不再有它。
- 国库。没有固定时间表的那一份最难估计,什么时候动用要看治理投票,要留意的是投票公告,不是日历。
回到示例项目。第 13 个月新增的 1.23 亿枚里,团队和投资者占了 0.66 亿 + 0.48 亿 = 1.14 亿,生态基金只有 0.09 亿。同样是新增,前一部分集中在同一天、成本又低,更值得盯。
团队和投资者的悬崖到期前后那段时间,我认为最不适合拿来当第一次买这个币的时机。理由不是到期一定会跌,而是那几天的价格里混着大量低成本筹码的去留,涨也好跌也好,新手很难看出背后是谁在动。
解锁也不等于卖出。有的代币解锁后被拿去质押、重新锁定,或者一直躺在原来的地址里。想知道实际怎样,可以在区块浏览器里找到项目的锁仓合约,看领走代币的地址后来有没有把币转进交易所。区块浏览器通常会给交易所的地址打上标签,这一步不难认。
加密资产可能损失全部本金。一个币在大额解锁前后,价格可能剧烈起落,真要买的话,金额请控制在亏光也不影响生活的范围。
代币解锁时间表去哪里查
按可靠程度排,有三个地方。
- 项目自己的文档。一般在白皮书或文档站里叫代币经济、代币分配的那一节。前面 Arbitrum 那一页就是这样,每一份从哪天开始、持续多久、按什么节奏,都写得清清楚楚。
- 链上的锁仓合约。文档写的是承诺,合约执行的才是实际规则。在区块浏览器里打开项目公布的锁仓合约地址,能看到里面还锁着多少、每次放出了多少。
- 第三方整理的解锁日历。方便一眼看到近期有哪些币要解锁,但它是别人转述的,和项目文档或链上对不上时,以后两者为准。
读项目文档时,有几处容易看岔。分配表里的数字有时是百分比,有时是枚数,两种混着写的,自己换算一遍再用。月数从哪一天算起,要找到那个起点日期,别默认是你看到这个币的那一天。还有流通量本身的算法,各家不一定一样。Arbitrum 那一页就直接给出了一条计算流通供应量的公式,并写明按这条公式算到 2024 年 3 月 7 日的结果,这种写法让你可以自己复算,比只给一个数可靠。
时间表也不是刻在石头上的。有的项目会通过治理投票延长锁定期,或者调整某一份的用途,变动一般会先出公告。查过一次的时间表,到了关键日期之前再回去核一遍。
文档里找不到分配表,或者分配表的数字和链上对不上,就把这个币的风险往上调一档。
查完,把下一次解锁记成一行,日期、是谁的份额、数量、占当时流通量的几成。示例项目的那一行是「第 13 个月,团队和投资者为主,合计 1.23 亿枚,约四成」。这一行写不出来,说明你对它的供应还没看清,倍数再好看,也先放一放。